Таджикистан: сурьма как стратегический ресурс
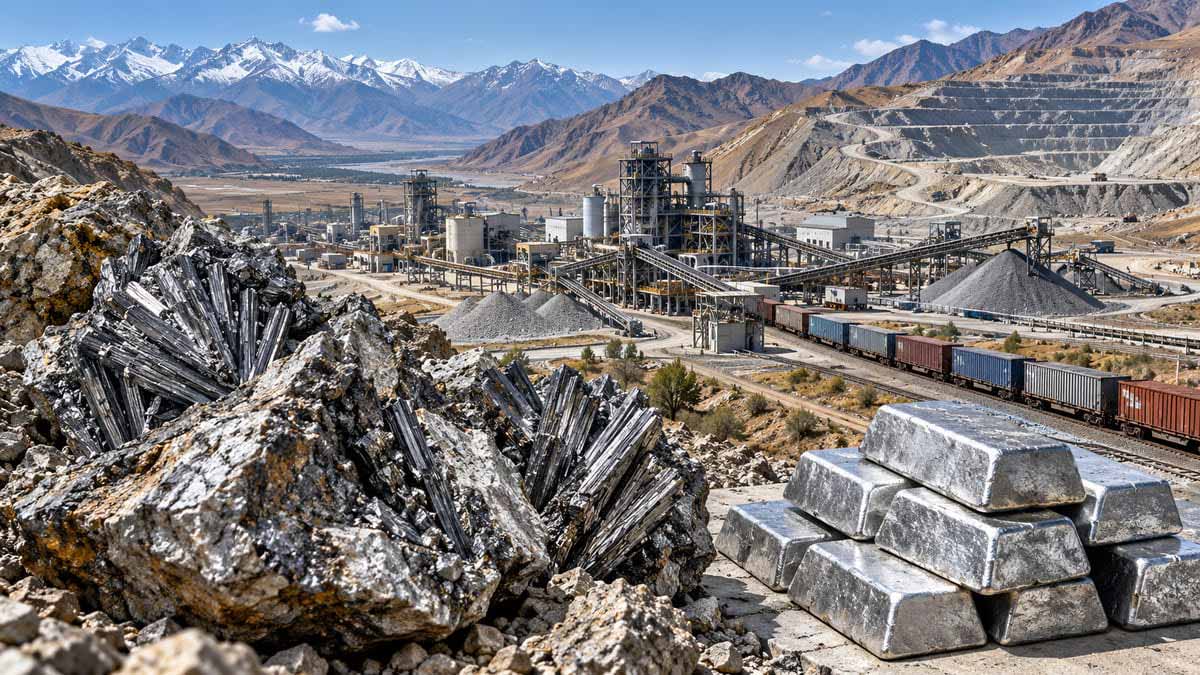
Таджикистан занимает особое место в региональной минеральной карте благодаря сурьме. По данным Геологической службы США, в 2024 году страна была вторым крупнейшим производителем сурьмы в мире после Китая, обеспечив около 18% мировой добычи. Производство сурьмы в пересчёте на содержание металла оценивалось в 22 тысячи тонн.
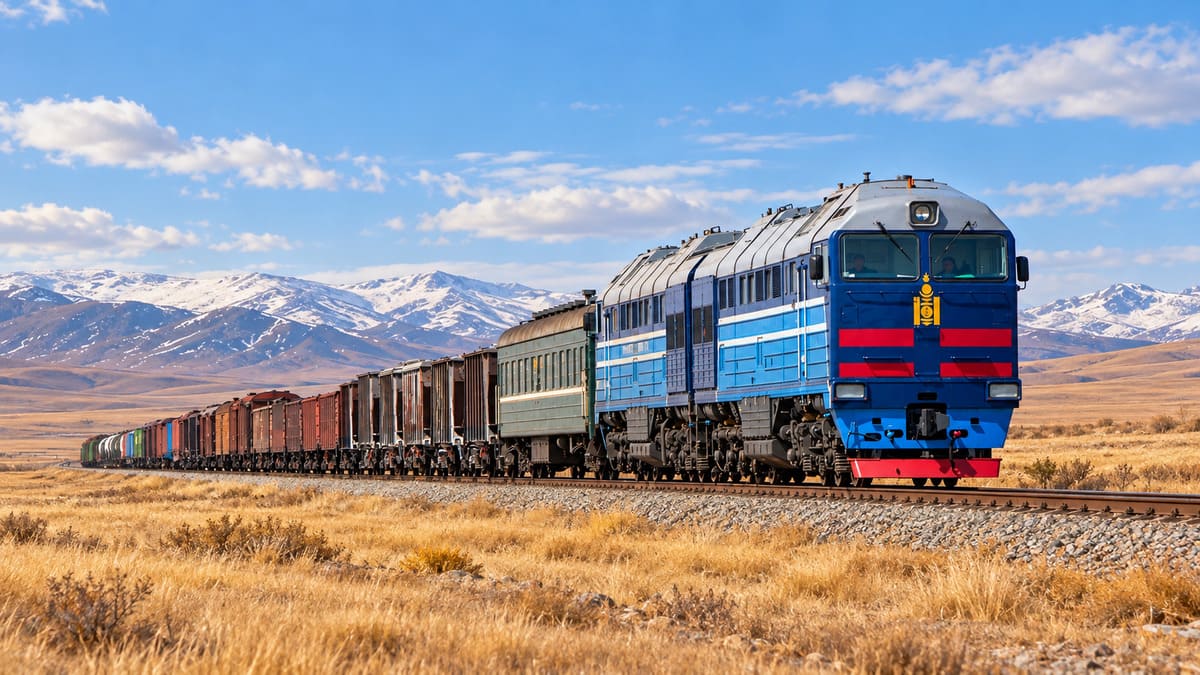
При этом структура экспорта показывает, насколько важно различать добычу и переработку. В 2024 году весь экспорт таджикских сурьмяных руд и концентратов направлялся в Китай. Порошки необработанной сурьмы преимущественно поставлялись во Францию и Бельгию, а готовые сурьмяные изделия – главным образом в Турцию.
Этот пример отражает одновременно потенциал и уязвимость региона. Таджикистан обладает востребованным ресурсом, но значительная часть сырьевого потока зависит от одного направления экспорта. Развитие переработки, расширение круга покупателей и заключение долгосрочных контрактов могли бы повысить устойчивость отрасли.
В стране уже работает американская компания Comsup Commodities через свою дочернюю структуру Anzob LLC, занимающуюся сурьмяно-ртутным месторождением. Следовательно, американское участие в горнодобывающем секторе Таджикистана не ограничивается дипломатическими заявлениями.
Для Душанбе возможное расширение сотрудничества с США – шанс привлечь технологии и финансирование в отрасль, имеющую международный спрос. Но реализация таких проектов будет зависеть от инфраструктуры, стоимости переработки, экологических требований и способности обеспечить стабильные поставки.
Таджикистану важно добиваться, чтобы развитие экспорта критических минералов сопровождалось расширением собственной промышленной базы, а не только ростом объёмов добычи.
Туркменистан: другая модель ресурсного потенциала
Туркменистан отличается от остальных стран Центральной Азии структурой ресурсной экономики. Его основное значение для внешних партнёров связано, прежде всего, с природным газом, нефтью и энергетическими маршрутами. В то же время страна производит йод и серу, которые также имеют промышленное значение.
По данным Геологической службы США, в 2024 году Туркменистан произвёл ориентировочно 800 тонн йода и 879 тысяч тонн серы в пересчёте на содержание элемента. Йод экспортировался в Китай, Великобританию, Турцию и Индию.
Поэтому участие Ашхабада в C5+1 нельзя сводить исключительно к поиску критических минералов. Для Туркменистана значимы энергетическая безопасность, газовая инфраструктура, транспортная связанность и расширение экспортных возможностей.
Американские технологии и инвестиции могли бы рассматриваться в проектах энергетики, промышленного оборудования, цифровизации и логистики. Но конкретные перспективы сотрудничества по каждому направлению зависят от условий, которые готова предложить туркменская сторона, и от наличия согласованных проектов.
Особенность Туркменистана – высокая роль государства в управлении ресурсами и экономическими проектами. Это означает, что реализация крупных инициатив будет зависеть не только от коммерческого интереса компаний, но и от межправительственных договорённостей.
Что объединяет пять стран – и что их разделяет
У стран Центральной Азии разные исходные условия. Казахстан располагает крупной промышленной и ресурсной базой; Узбекистан сочетает значительные запасы сырья с большим внутренним рынком и развивающейся промышленностью; Кыргызстан и Таджикистан имеют возможности в отдельных видах минерального сырья, но нуждаются в расширении переработки и инфраструктуры; Туркменистан, прежде всего, опирается на газ и другие энергетические ресурсы.
Поэтому единой модели сотрудничества для всех пяти государств не существует. Но общая задача – увеличить долю добавленной стоимости, которая остаётся в регионе. Для этого необходимо развивать геологоразведку, переработку, промышленное оборудование, подготовку кадров, транспорт и энергетическую инфраструктуру. Не менее важны общие стандарты, согласование таможенных процедур и обмен информацией о месторождениях.
Директор Международного института Центральной Азии Жавлон Вахабов предложил рассматривать идею единой цифровой карты критических минералов как один из практических шагов регионального сотрудничества. Такая карта могла бы систематизировать информацию о ресурсах и облегчить подготовку проектов для инвесторов. Но она будет полезна только при наличии проверенных данных, прозрачных правил доступа к информации и готовности стран координировать свои действия.
Региональная кооперация также не должна означать отказ от национальных интересов. Каждое государство должно самостоятельно определять условия доступа к недрам, экологические требования и формы участия государства в проектах.
Изменит ли американский интерес отношения региона с Россией и Китаем?
Расширение сотрудничества с США может изменить экономический баланс в Центральной Азии, но не обязательно приведёт к резкому политическому развороту.
Россия сохраняет для стран региона значительные торговые, транспортные, энергетические, трудовые и гуманитарные связи. Китай является важным торговым партнёром, инвестором и участником региональных инфраструктурных проектов. Эти связи опираются на географию, сложившиеся производственные цепочки и многолетние экономические отношения.
США предлагают дополнительные возможности: капитал, доступ к отдельным технологиям, рынкам и финансовым институтам. В отдельных секторах это может усилить конкуренцию с российскими и китайскими компаниями. Особенно заметной она может стать там, где речь идёт о критических минералах, переработке, цифровых технологиях и транспортных маршрутах.
Но из этого не следует, что страны Центральной Азии должны выбирать между тремя центрами силы. Для них рациональнее диверсифицировать партнёрства и добиваться максимально выгодных условий сотрудничества с каждым из них.
Сам М. Рубио заявил в Самарканде, что Вашингтон заинтересован в конкуренции в торговле и инвестициях, но не намерен указывать странам региона, с кем им следует поддерживать отношения. Это заявление отражает публичную позицию американской стороны, хотя реальные последствия конкуренции будут зависеть от конкретных проектов и политических условий.
Особое значение имеет Транскаспийский маршрут, который позволяет связывать Центральную Азию с европейскими рынками через Каспийское море, Южный Кавказ и Турцию. Его развитие может расширить возможности экспорта и снизить зависимость от ограниченного числа транспортных направлений. Однако маршрут не заменит все существующие пути: его конкурентоспособность будет зависеть от стоимости перевозок, пропускной способности портов, согласования тарифов и скорости пересечения границ.
Главный вопрос – не сумма соглашений, а их результат
Самаркандская встреча показала, что Центральная Азия становится более заметным участником международной экономической конкуренции. Регион интересен США не только как источник сырья, но и как пространство для развития транспортных маршрутов, энергетики, промышленности и торговли.
Однако объявленные суммы не следует путать с уже реализованными инвестициями. Соглашение может быть подписано, но не перейти к финансированию; месторождение может быть перспективным, но оказаться нерентабельным; производство может открыться, но не обеспечить ожидаемую долю местной переработки и занятости.
Поэтому результативность сотрудничества необходимо оценивать по конкретным показателям: сколько капитала действительно вложено, сколько предприятий построено, какие технологии переданы, сколько рабочих мест создано, какая продукция выпускается внутри страны и какие доходы получает бюджет.
Для каждой из пяти стран ответ будет своим. Казахстану важно укреплять переработку и промышленную кооперацию; Узбекистану – превращать крупные соглашения в новые производства; Кыргызстану – использовать минеральный потенциал для развития собственной промышленности; Таджикистану – расширять переработку сурьмы и других востребованных ресурсов; Туркменистану – искать дополнительные возможности в энергетике, промышленности и логистике.
Для региона в целом главный вызов состоит в том, чтобы не допустить ситуации, когда конкуренция внешних держав увеличивает только объёмы вывоза сырья, но не меняет структуру местных экономик.
В конечном счёте успех Центральной Азии будет определяться не тем, какая крупная держава усилит здесь своё присутствие, а тем, насколько сами государства смогут превратить интерес внешних партнёров в новые производства, квалифицированные рабочие места, технологии и устойчивый экономический рост.